健康服务行业产业链全景梳理及区域热力地图
随着“健康中国”战略的深入推进和人口老龄化进程的加快,健康服务行业迎来了前所未有的发展机遇。本文将对健康服务行业的产业链进行全景梳理,并绘制区域热力地图,以期为行业从业者和投资者提供参考。
一、健康服务行业产业链全景梳理
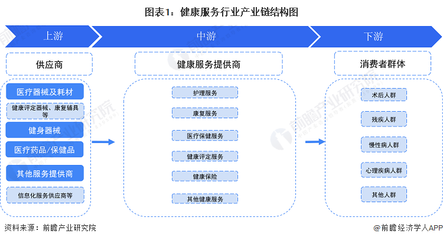
健康服务行业产业链涵盖预防、医疗、康复、养老等多个环节,涉及农业、工业、服务业三大产业,是一条横跨一二三产的长的产业链。可分为上游、中游、下游三个环节。
(一)上游:原材料与设备供应
上游主要包括药品、医疗器械、保健品等生产所需的原材料和零部件供应,以及医疗设备制造。具体包括:
- 原材料种植与加工:中药材种植、化学原料药、生物制品原料等。
- 医疗器械零部件:电子元器件、传感器、精密机械部件等。
- 医疗设备制造:影像设备、监护设备、检验设备等。
- 信息技术:医疗信息化软件、健康大数据平台等。
上游行业的发展水平直接影响中游产品和服务的质量与成本。我国在高端医疗设备领域仍依赖进口,但国产替代进程正在加速。
(二)中游:健康服务提供
中游是健康服务行业的核心环节,包括医疗服务、健康管理、康复护理、养老养生等。具体包括:
- 医疗服务:综合医院、专科医院、基层医疗机构、互联网医疗等。
- 健康管理:体检中心、健康咨询、慢病管理、健康保险等。
- 康复护理:康复医院、护理院、社区康复中心等。
- 养老养生:养老机构、社区养老、居家养老、养生保健等。
- 医药流通:药品批发零售、医疗器械流通等。
中游服务提供者直接面向消费者,是产业链价值实现的关键。随着分级诊疗、社会办医等政策推进,中游市场格局正在发生变化。
(三)下游:终端消费与支付
下游主要包括个人消费者、企业客户以及支付方(医保、商业保险、个人支付)。具体包括:
- 个人消费者:健康人群、亚健康人群、患病人群、老年人群等。
- 企业客户:企业员工健康福利、健康保险公司等。
- 支付方:基本医疗保险、商业健康保险、个人现金支付等。
下游需求的变化驱动整个产业链的发展。随着居民健康意识提升和支付能力增强,多元化、多层次健康服务需求日益增长。
二、区域热力地图分析
健康服务行业的发展与区域经济水平、人口结构、政策支持等因素密切相关。从全国来看,健康服务资源呈现明显的区域集聚特征。
(一)主要区域分布特征
- 京津冀地区:以北京为核心,聚集了大量顶尖医疗资源和科研机构,在医疗服务、健康管理、医学研究等方面具有显著优势。
- 长三角地区:以上海、杭州、南京等城市为代表,经济发达,健康服务市场成熟,互联网医疗、健康金融等新业态发展迅速。
- 珠三角地区:以广州、深圳为核心,市场化程度高,社会办医活跃,健康服务业与信息技术深度融合。
- 成渝地区:成都、重庆作为西部中心城市,医疗资源丰富,健康养老产业发展潜力大。
- 其他区域:武汉、长沙、西安等区域中心城市健康服务资源相对集中,但整体水平与东部地区仍有差距。
(二)区域热力地图绘制
基于健康服务机构的数量、床位数、卫生技术人员数、健康服务消费水平等指标,可绘制全国健康服务区域热力地图。从热力分布看:
- 高热力区:北京、上海、广州、深圳等一线城市,健康服务资源高度密集。
- 中热力区:省会城市及部分经济发达地级市,资源较为集中。
- 低热力区:中西部地区和县域基层,健康服务资源相对匮乏。
健康服务资源分布与经济发展水平高度正相关,东密西疏、城强乡弱的格局依然存在。
三、发展趋势与建议
健康服务行业将呈现以下趋势:一是产业链整合加速,上下游协同发展;二是数字化、智能化驱动产业升级;三是区域布局趋于均衡,基层健康服务能力提升。
建议相关企业和投资者:关注政策导向,把握社会办医、互联网医疗、健康养老等领域的机遇;加强区域布局研究,避免盲目跟风;注重技术创新和服务模式创新,提升核心竞争力。
健康服务行业是一片蓝海,只有精准把握产业链结构和区域特征,才能在竞争中占据有利位置。希望本文的梳理能为读者提供有益的参考。
(注:本文数据及分析基于公开资料整理,仅供参考。)
如若转载,请注明出处:http://www.lsdhl.com/product/62.html
更新时间:2026-11-21 02:48:12